A károsult kisvártatva jelentkezett nálunk és személyes látogatása mellett létrehoztuk a káraktát és együtt kitöltöttük a szükséges dokumentumokat. A szemrevételezés során megbizonyosodtunk róla, hogy a jármű a további használatra önerőből képes, így részt vehet a forgalomban. A sérült jármű tulajdonosa örült ennek a hírnek, mivel a napi szintű-munkával kapcsolatos utazásait, illetve a család reggeli-délutáni szállításait is az egyterűnek számító Ford C-Max típusú autójával műveli. A kárbejelentést követően egyeztettünk a károkozó felelősségbiztosítójával, hogy mikor tudnak kárszakértőt delegálni szervizünkbe a sérült Ford kárfelvételére. Mellékesen jegyzem meg, hogy amíg javító üzemünk szerződéses kapcsolatban állt a gépjármű kárrendezéssel foglalkozó biztosító társaságokkal, addig ún. önálló kárfelvételi jog keretein belül saját hatáskörben végeztük el a biztosító helyett a károk rögzítését és a kár mértékének meghatározását.
Fotelből fotón nézegetve
A szépséghiba abban rejlett, hogy amíg mi ezt karitatív alapon közvetlenül tettük, addig a biztosítóban székelő ún. felülvizsgáló szakértő közvetetten felülbírálta döntéseinket és a fotelből fotón nézegetve sokszor vállalhatatlan technológiai iránymutatásokat próbált számunkra eladni. A válság előtti időkben ez a probléma nem volt jellemző, ám a válság beindulása után néhány évvel már a jogilag nem védhető megoldásoktól sem riadtak vissza, mi viszont nyilvánvalóan ebben nem szerettünk volna még partnerként sem részt venni. Elvégre mi az ügyfelünk érdekeit vagyunk hivatottak megvédeni és az általunk elvégzett munka után is mi vállaljuk a felelősséget, ezért úgy döntöttünk, hogy harmadik személynek nincs joga beleszólni az általunk felvonultatott technológiákba és a biztosítókkal a cél érdekében egyoldalúan szerződést bontottunk!
Megalapítottuk a saját kárszakértői irodánkat
Ezzel párhuzamban megalapítottuk a saját kárszakértői irodánkat, amely a biztosító által végzett kárfelvételek során részünkről az ügyfeleink érdekeit hivatott megvédeni, hiszen furcsa paradox, de ma Magyarországon, törvényileg meghatározott módon az a biztosító veszi fel a kárt a károsult járművében, amely a kártérítést kifizeti! Végül is reális, nem?
Tehát amikor a kárfelvétel az előre leegyeztetett időben telephelyünkön zajlik a biztosító részéről delegált kárszakértő munkáját a saját kárszakértőnk koordinálja. Ebben az esetben is így történt és a sztori végére kiderül, hogy a jelen káreseményben is két olyan momentumot bíráltunk felül, amely jelentős anyagi hátrányt okozott volna ügyfelünk számára. Az első pont az volt, amikor a káresemény időpontjában pont 8 éves jármű fém karosszéria elemeit akarta 20%-al megavultatni a szakértő! Ez számunkra felelősségi kárban a nonszensz kategória, amikor a vétlen résztvevőt szeretnék költségekbe verni jogilag nem védhető módon! A biztosító szerint a 8 éves jármű töréskár javításakor beépített gyári új alkatrészek felhasználásával 20%-os értéknövekedés áll be a már 8 éve használt alkatrészekkel szemben! Privátban ilyenkor kicsit röhögnöm kell, mert ha az egyszerűség kedvéért ezt az autót a javítás után el szeretnénk adni és az érdeklődőknek azt mondanánk, hogy azért kerül picit többe ez az autó mert ennek össze volt törve a fél oldala, de kizárólag gyári új elemekkel javítottuk, vélhetően 10-ből kilenc addig futna míg talál egy sérülésmentes egyedet normál áron.
Természetesen a kárfelvételi jegyzőkönyvre ráírattuk a biztosító szakértőjével a jegyzőkönyv aláírása során, hogy az avultatás tényével nem értünk egyet! Ügyfelünket a szemle után járművével tovább engedtük, majd a szakértő távozását követően a saját szakértői irodánk egy szakvéleményben tájékoztatta a biztosítót a helytelen álláspontjáról és részletekbe menően, műszaki szempontból is alátámasztottuk érvelésünket. Értelemszerűen a hitellevél megérkezése során a műszaki megjegyzésben már ott szerepelt: „Társaságunk az avulás mértékétől a tárgyban jelzett kár rendezése során eltekint."
Már éppen leporoltuk volna kezeinket és megveregettük volna egymás vállát, hogy ismét megspóroltunk ügyfelünknek egy jogilag nem indokolt, jelentős és felesleges költséget, de a levél végén benne foglaltatott a következő akadály:
A biztosító által meghatározott javíthatósági határ 1.150.000.- ft! Kárszakértő kollégám már éppen felhúzta volna a szemöldökét, hogy itt valami nem stimmel, amikor a javítási kalkuláció készítése végén kidobta a gép a valós kárösszeget, amely abban a pillanatban 1.380.000.- ft. volt!
Magyarul a biztosító már abban a pillanatban fél kézzel gazdasági totálkárossá nyilvánította volna ügyfelünk családi kedvencét. Értelem szerűen nem volt más lehetőségünk, első körben értesíteni kellett a károsultat annak érdekében, hogy a mi szakmai segítségünktől határolva ugyan, de Ő hozzon végleges döntést saját vagyontárgyával kapcsolatban. Utólag kiderült, hogy szerencsére ült amikor közöltem vele a száraz tényeket mert az érzelmi kötődés mellett az egyedi felszereltségű, Titanium altípusú járművet viszonylag nehezen tudta volna pótolni, így nem kapott röhögő görcsöt.
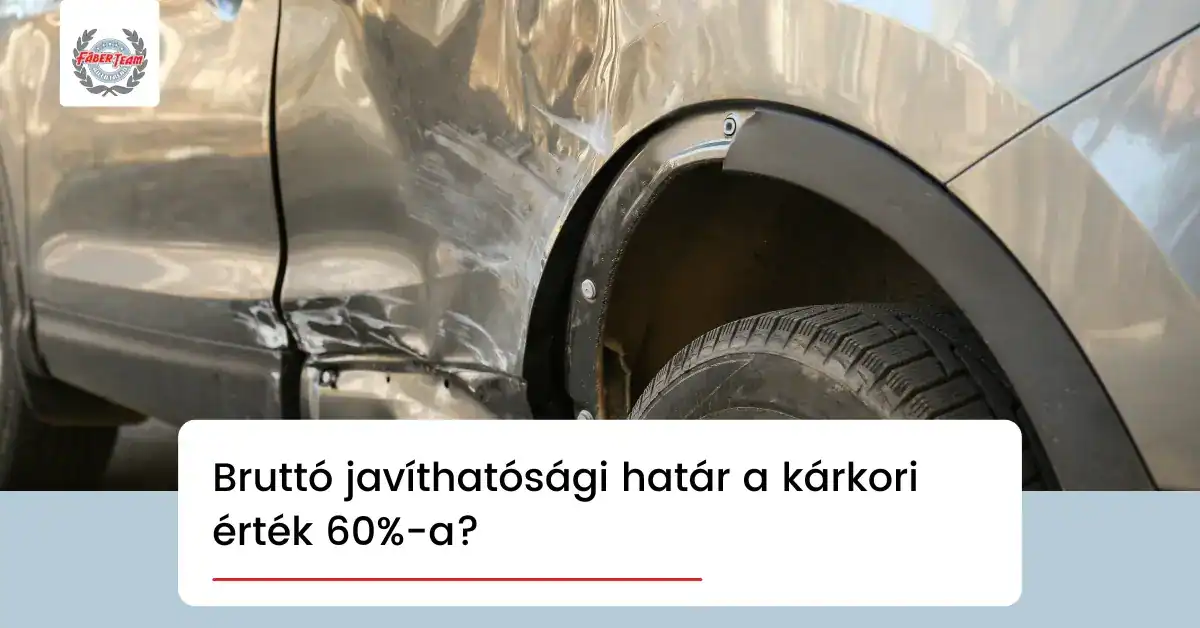
Bruttó javíthatósági határ a kárkori érték 60%-a
A változatosság kedvéért újabb szakvélemény következett, amelyben a gondosan vezetett szervizkönyv becsatolása mellett lepontosítottuk a gépjármű pontos felszereltségét, melynek kárkori értéke így 2.250.000.-ft-ra nőtt, javíthatósági határa pedig 1.400.000.-ft lett. Már az is szinte Hungaricumnak számít, hogy mi alapján dönt úgy a biztosító, hogy a bruttó javíthatósági határ a kárkori érték 60%-a, amikor ez tőlünk nyugatabbra 100-110%, de ha a károsult ragaszkodik a járművéhez, akár 120%-is lehet! A válasz véleményünk szerint abban keresendő, hogy ma Magyarországon nincs megfelelő törvényi szabályozása e tekintetben a biztosítási szolgáltatásnak és a biztosítók előszeretettel hoznak saját kútfőből saját döntéseket hétköznapi szinten. Persze ezzel nem a károsultaknak, vagy a javítói társadalom résztvevőinek próbálnak előnyt kovácsolni, de ez már egy másik történet.
A lényeg, hogy fent leírt történetünk végérvényeképen, ügyfelünk teljes megelégedése mellett hoztuk létre a javítás kivitelezését, amelyben kizárólag gyári-új alkatrészeket használtunk fel. Tettük ezt olyan minőségben, hogy a javítást követő casco kötés szemléjének során, (ahol a gépkocsit rétegvastagság mérő készülékkel ellenőrizték), sérülésmentesnek ítélte a casco biztosító szakértője! Ezen kívül a legfontosabb, hogy ügyfelünknek költsége nem volt!